Иллюстрация сгенерирована нейросетью
Центробанк России считает строительную отрасль самой теневой. По его мнению, здесь сконцентрировано 39% всех операций, связанных с обналичиванием средств, выводом денег за рубеж и разнообразным уходом от налогов.
Информация о подозрительных фактах быстро распространяется по всем банкам. В итоге любому предпринимателю могут отказать в обслуживании, даже если он законопослушный. Тень автоматически падает на все ИП и ООО, которые ведут дела с подозрительными компаниями.
Внимание к возможным участникам схем отмывания денег усилилось в связи с налоговой реформой. Неприятности могут прилететь не только от ФНС (Федеральная налоговая служба), но и от банка, поэтому эксперты из сферы финансового консалтинга рекомендуют тщательно проверять своих заказчиков и подрядчиков.
О практике блокировки счетов недобросовестных контрагентов банками подробно рассказала Наталья Петропавловская, руководитель дирекции сопровождения клиентов по комплексным рискам АО «Альфа-Банк» на образовательном онлайн-форуме для строительных компаний о проверке контрагентов (организатор - «Первый строительный консалтинг»). Тема ее выступления звучала так: «115-ФЗ. Недобросовестные контрагенты: практика проверки и риски для бизнеса».
Из данной статьи вы узнаете:
(1) что такое сервис «Знай своего клиента» от Центробанка,
(2) какие компании для банков – подозрительные,
(3) почему можно или нельзя работать с подозрительными фирмами,
(4) как оценить платежеспособность клиента,
(5) как защититься, если банк заблокировал счет.
По итогам каждого полугодия Центробанк России готовит отчет «Структура подозрительных операций и отрасли экономики, формировавшие спрос на теневые финансовые услуги». Усилия регулятора направлены на реализацию закона №115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма».
У банка нет отраслей-фаворитов. Подозреваются все, но в разной степени. Лидирует строительная отрасль – 39% от общего количества случаев дробления бизнеса, обналичивания средств, сокрытия налогов и серых зарплат.
Торговля занимает второе место в этом рейтинге и с большим отрывом от строительства – 23% от всего объема теневых финансовых услуг. Такой же показатель у сферы услуг. Далее производство – 13%, оставшиеся 2% – прочие виды деятельности.
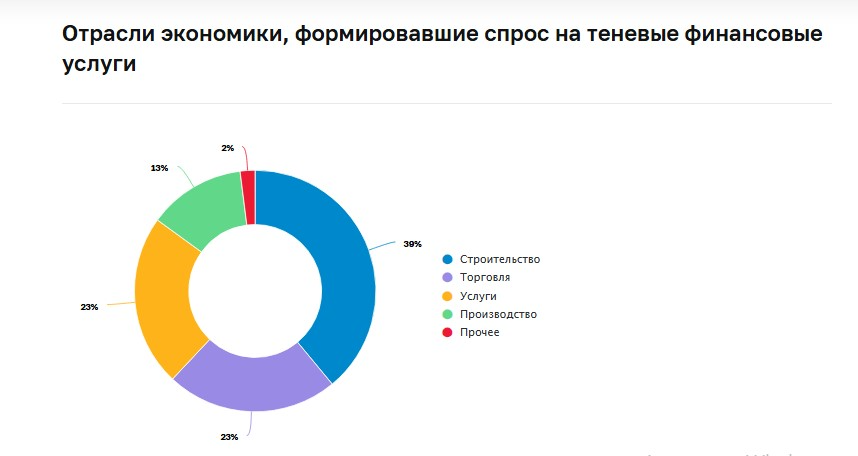
Рис. 1. Диаграмма отраслей. Источник: сайт ЦБ
Рейтинг отраслей не меняется, зато объем подозрительных денежных операций с каждым годом идет на спад, чему способствуют усилия Центробанка и появление в 2022 году платформы «Знай своего клиента». Она находится на сайте ЦБ, и на ней по ИНН можно проверить себя или любого предпринимателя.
Не вся информация публична. Часть ее доступна только банкам, и выступление Натальи Петропавловской было интересно тем, что она показала и объяснила, как банки с Центробанком во главе смотрят на предпринимателей.
Каждый бизнес оценивается через призму сомнительных операций. Они делятся на три группы: снятие наличных, вывод капитала за рубеж, транзитные операции, которые в цепочке операций превращаются либо в снятие наличных, либо в вывод капитала за рубеж. И если вывод средств за границу с каждым годом падает, то количество транзитных операций, наоборот, растет. Здесь сосредоточено внимание ЦБ, и эта часть для предпринимателей самая непонятная.
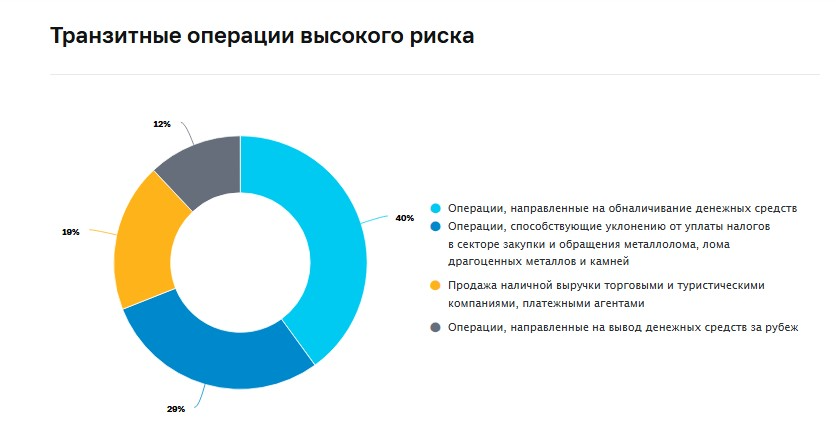
Рис. 2. Диаграмма. Транзитные операции высокого риска. Источник: сайт ЦБ
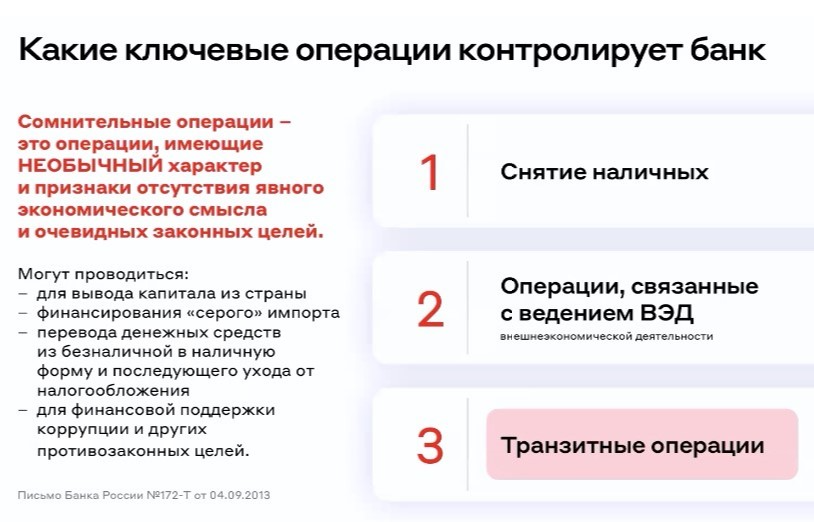
Рис. 3. Что контролирует банк. Источник: презентация Натальи Петропавловской
Банк понимает под транзитом совокупность операций, которые в итоге могут приводить к подозрительному результату. Прежде всего оценивается объем налогов (бюджетных отчислений) по отношению к объему выручки компании. Он должен быть не ниже 0,9%.
Следующий критерий – хозяйственные операции. Они должны проводиться по расчетному счету компании, помимо выручки.
Далее банк смотрит на репутацию контрагентов. Если партнерские компании не платят налоги, не ведут хозяйственную деятельность, значит, у них уже плохая репутация. Такие фирмы могут попадать в так называемые черные списки, которые Центробанк в течение недели передает кредитным организациям. Их нет в публичном доступе.
«Попадание в список не является черной меткой и не препятствует деятельности компании, но банки используют эти данные для оценки риска участия предпринимателей, которых они обслуживают, в отмывании средств», – пояснила Наталья Петропавловская.
Система оценки рисков каждого бизнеса устроена так, что Центробанк видит денежные операции всех клиентов во всех банках и ежедневно присваивает ей рейтинг риска: низкий, средний или высокий. Иными словами, зеленый, желтый или красный – метод светофора.
Желтый уровень риска означает, что компания реально существует и частично использует схемы ухода от налогов. Например, бухгалтер перечисляет средства туристической фирме якобы за путешествия, а потом турфирма возвращает деньги наличными, ведь у нее много клиентов-физлиц и соответственно налички. Затем строительная фирма направляет эти средства на закупку материалов, расчеты с подрядчиками и выплату серой зарплаты. Подобные схемы уже хорошо известны Центробанку.
Деятельность фирмы с желтым уровнем риска не приводит к блокировке ее счетов, но ЦБ следит за ее дальнейшими действиями внимательнее. Коммерческие банки ведут себя по отношению к таким компаниям по-разному, могут и прекратить обслуживание.
Красный уровень риска присваивается тем ИП и ООО, которые не ведут хозяйственную деятельность и созданы исключительно для отмывания средств. Все операции этих компаний – сомнительные, по мнению ЦБ. Большинство банков прекращают обслуживание таких клиентов, либо им становится доступным небольшой объем операций: погашение кредитов, выплата заработной платы, бюджетные отчисления.
Самое плохое, если и Центробанк присвоил фирме красный уровень риска, и еще какой-то коммерческий банк пришел к такому же выводу.
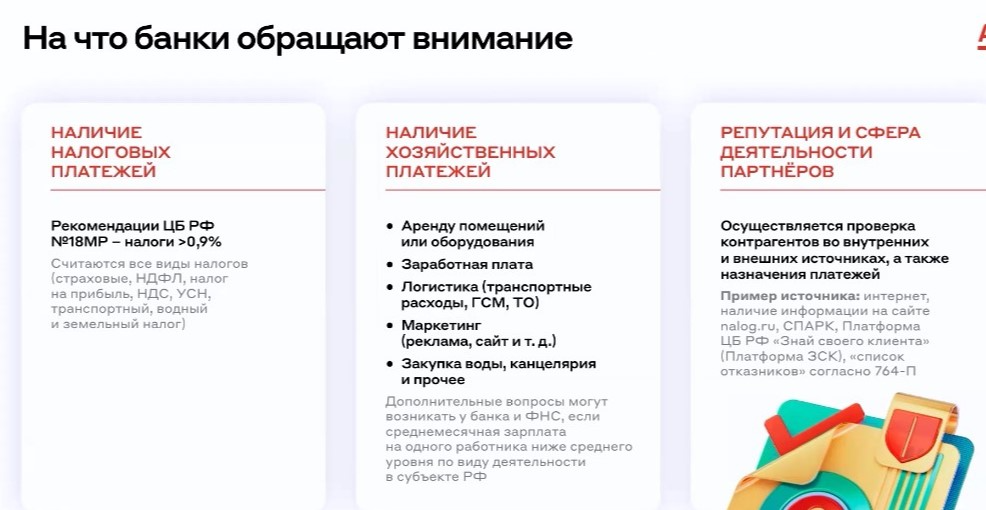
Рис. 4. На что обращают внимание банки. Источник: презентация Натальи Петропавловской
Компания с дважды красным рейтингом будет ликвидирована по инициативе ЦБ, если не использует шанс для спасения своей репутации. В течение шести месяцев она вправе обжаловать отказ коммерческого банка в обслуживании, обратиться к его руководству с заявлением. Если ответ отрицательный, далее можно жаловаться в межведомственную комиссию при ЦБ РФ.
Если счета компании заблокированы, это значит, что она не сможет выполнить свои обязательства перед своими подрядчиками. Если она участвует в отмывании денежных средств, любая ее партнерская организация может быть заподозрена в соучастии и заодно проверена налоговой службой.
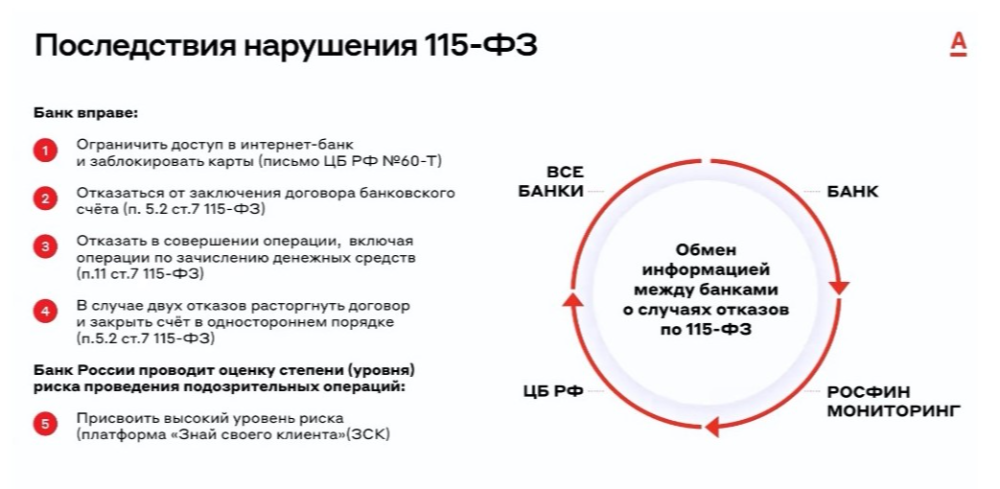
Рис. 5. Последствия нарушения ФЗ 115. Источник: презентация Натальи Петропавловской
«Мы рекомендуем, прежде чем начать работу с контрагентом, проверить его финансовую состоятельность и платежеспособность, у него не должно быть задолженностей, – сделала акцент Наталья Петропавловская. – Затем надо обратить внимание на юридическую чистоту, то есть проверить судебные дела и процедуры банкротства с участием данной компании».
«Не менее важны оценки Центробанка, не причастна ли компания к отмыванию доходов. И, наконец, налоговая дисциплина. Если ФНС начнет проверять подозрительную компанию и применит санкции, то данное предприятие не сможет выполнить свои обязательства перед подрядчиками», – добавила она.
Инструментов проверки контрагентов много, платных и бесплатных, они развиваются, появляются новые предложения.
Есть официальные государственные источники информации, например, ФНС, Росстат, ЕГРЮЛ, сайты судебной системы. Здесь можно проверить регистрацию ИП или ООО, финансовую отчетность, участие в судах.
Поиск сведений на множестве сайтов облегчают агрегаторы, которые аккумулируют информацию с государственных ресурсов о предпринимателях. Например, Rusprofile, «Контур Фокус», «СПАРК».
И еще одна группа сервисов – банковские решения, причем не только для своих клиентов-предпринимателей. С их помощью реально проверить контрагента на предмет будущих рисков, особенно если ему уже перечислены миллионы. На основе больших данных банки выстраивают математические модели – прогноз платежеспособности компании и его поведения на несколько месяцев вперед. Чем короче горизонт планирования, тем, конечно же, точнее прогнозы.
Сервисы коммерческих банков, как и сервис «Знай своего клиента» Центробанка, ранжируют все ИП и ООО по методу светофора: красный, желтый, зеленый. Присвоение красной отметки вовсе не значит, что с данной компанией не стоит работать. Такая информация – всего лишь сигнал о вероятных рисках, помощь в принятии решения, особенно если сотрудничество только планируется.
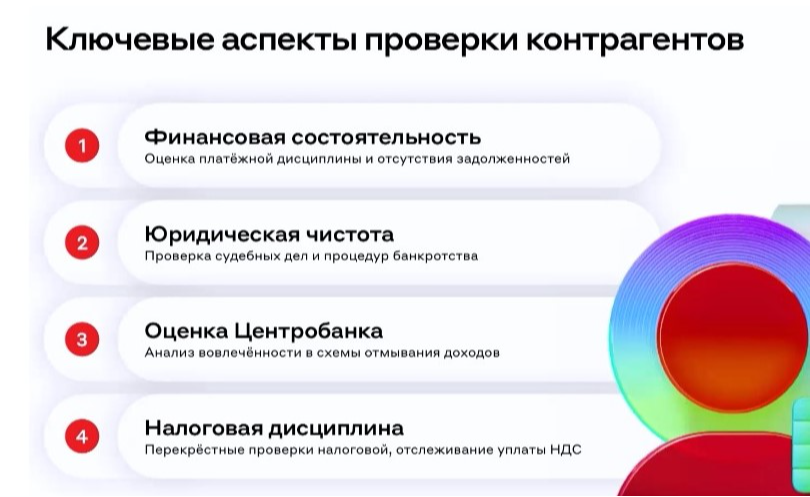
Рис. 6. Ключевые аспекты проверки контрагентов. Источник: презентация Натальи Петропавловской
Ситуация с оценками компании может меняться. Если сотрудничество началось, всё было в порядке, и вдруг контрагент попал в красную зону, прекращать с ним сотрудничество не нужно, порекомендовала Наталья Петропавловская.
«Нет такого обязательства – работать с контрагентами исключительно в зеленой зоне», – конкретизировала она.
Самое главное, чтобы в расчетах доля подрядчиков с высоким риском причастности к легализации доходов, была незначительной, порядка нескольких процентов. Доля контрагентов со средним риском не должна превышать 20% в общем объеме расчетов.
Если обороты компании с надежными партнерами превышают 50% в общем объеме расчетов, то вопросов у Центробанка обычно не возникает.
Редакция «ГеоИнфо» напоминает, что на нашем сайте появился раздел «Блоги». Вы можете завести личный или корпоративный блог и поделиться своим опытом и наблюдениями о том, как проверяете своих контрагентов, делаете ли это в принципе. Ну или просто регистрируйтесь на сайте и пишите комментарии к статье!
 наверх


 Поделиться

 Поделиться
 Скопировать ссылку

 Скопировать ссылку
 Vk
 Telegram
 Viber
 WhatsApp


 Оформить подписку